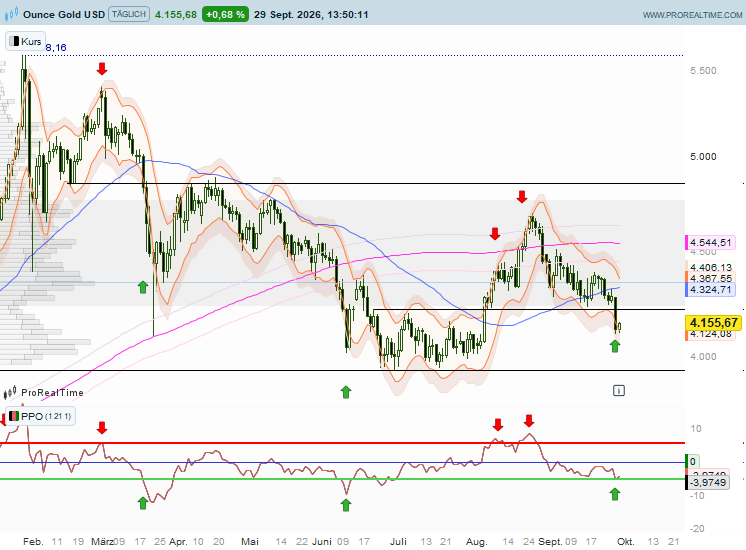
 Gold verlor am Montag gut 3,5 Prozent – bereits der sechste Tagesverlust dieser Größenordnung seit Jahresbeginn. Eine solche Häufung ist ungewöhnlich: Zuletzt gab es 2008 eine vergleichbare Zahl kräftiger Rückgänge, davor war 1982 das Jahr mit den meisten Verlusttagen dieser Größenordnung. Seit dem Hoch Ende August hat die Feinunze inzwischen gut elf Prozent eingebüßt und notiert rund vier Prozent unter ihrem Monatsdurchschnitt (Indikator 1).
Damit nähert sich Gold einem technisch interessanten Bereich. Zwischen 4000 und 4100 USD liegt eine Preiszone mit hohen Handelsumsätzen, die dem Kurs nun Halt geben könnte. Hinzu kommt die leicht überverkaufte Lage (grüne Pfeile). Beide Faktoren sprechen dafür, dass die Korrektur zumindest an Dynamik verlieren könnte. Eine erste Erholungszone liegt am 50-Tage-Durchschnitt bei rund 4300 USD. Dort befindet sich zugleich das umsatzstärkste Preisniveau der vergangenen Monate.
Auch die Saisonalität spricht für die kommenden Wochen: In Zwischenwahljahren zeigen sich November und Dezember bei Gold häufig freundlich. Nach dem deutlichen Rücksetzer bietet sich das ermäßigte Kursniveau daher für einen Positionsaufbau an.
Silber: Ähnliche Zone, aber weniger überverkauft
Bei Silber zeigt sich ein ähnliches Bild, allerdings mit einem wichtigen Unterschied. Die Feinunze nähert sich bei rund 60 USD ebenfalls einer volumenstärkeren Haltezone, die sich bis etwa 57 USD erstreckt. Die dort hohe Handelsaktivität könnte den weiteren Rückgang entsprechend bremsen.
Die Korrektur fällt bei Silber bislang jedoch weniger dynamisch aus als bei Gold. Entsprechend ist der Markt noch nicht klar überverkauft (Indikator 1). Der Abschlag von rund sechs Prozent zum Monatsdurchschnitt ist zwar spürbar, aber noch kein extremes Niveau. Das spricht dafür, dass der Mean-Reversion-Effekt – also die Tendenz zur Rückkehr in Richtung des mittleren Kursniveaus – bei Gold aktuell stärker ausgeprägt ist als bei Silber.
Produktseitig bieten sich derzeit klassische Turbos für ein Comeback an wie die WKN CMC4LT von CMC Markets