Die Renditeanstiege bei US-Staatsanleihen lassen Anleihen für Portfolios attraktiver erscheinen, doch ob Anleger ihren Anleiheanteil erhöhen sollten, hängt nicht zuletzt von ihrem Anlagehorizont ab. Ein Blick auf gleitende Fünf-Jahres-Betrachtungen im Langzeitvergleich ergibt allerdings ein gemischtes Bild. Wir stellen den Beitrag aus dem Magazin von Goldman Sachs vor…
Laut Goldman Sachs Research erscheinen Aktien in den nächsten Monaten weiterhin attraktiver als Anleihen. Ein starkes Gewinnwachstum könnte einen Puffer gegen steigende Anleiherenditen bilden.
Ein 60/40-Portfolio aus 60 Prozent Aktien und 40 Prozent Anleihen könnte über längere Zeithorizonte ein besseres Risiko-Ertrags-Verhältnis bieten, obwohl Anleger dennoch in Betracht ziehen sollten, diese Portfolios beispielsweise durch alternative Anlagen zu diversifizieren.
Da die Renditen von US-Staatsanleihen auf den höchsten Stand seit Jahrzehnten steigen, stellt sich die Frage: Werden Anleihen zu einer besseren Anlage für Portfolios? „Auf den ersten Blick erscheinen Anleihen eindeutig attraktiver“, sagt Christian Mueller-Glissmann, Leiter der Abteilung Asset Allocation bei Goldman Sachs Research. „Die Herausforderung besteht natürlich darin, dass dies stark von Ihrem Anlagehorizont abhängt.“
Kurzfristig können Anleihen mit längerer Laufzeit Portfolios risikoreicher machen und möglicherweise keine verlässliche Absicherung bieten, wenn Anleger Risiken scheuen. Laut Goldman Sachs Research kann eine Erhöhung des Anleiheanteils jedoch für Anleger mit längerem Zeithorizont sinnvoller sein.
Sollten Anleger einen größeren Anteil ihres Portfolios in Anleihen investieren?
Mueller-Glissmann nennt vier Schlüsselfaktoren, die bei der Vermögensallokation in einem Portfolio zu berücksichtigen sind: die relative Rendite der Vermögenswerte, ihr relatives Risiko, ihr Korrelationsvorteil und ihre Rendite im Vergleich zu Bargeld.
Die relative Rendite von Anleihen im Vergleich zu anderen Anlageformen werde in nächster Zeit komplexer, da Spielraum für einen weiteren Anstieg der Zinsen bestehe, sagt er. Goldman Sachs Research geht unterdessen davon aus, dass die relative Rendite von Aktien in den nächsten Monaten durch das Gewinnwachstum beflügelt wird. Die optimale Allokation in Anleihen lag in den letzten fünf Jahren bei nahezu 0 Prozent, da diese Wertpapiere eine ihrer schlechtesten gleitenden Fünfjahresrenditen seit einem Jahrhundert verzeichneten, während Aktien sich stark entwickelten.
Abb. 1: Renditen von US-10-Jahres-Anleihen im Langzeitvergleich
US-Anleihen verzeichneten zuletzt eine der schlechtesten gleitenden Fünfjahresrenditen seit einem Jahrhundert. Obwohl der kürzliche Zinsanstieg Anleihen attraktiver macht, ist fraglich, inwieweit sie derzeit als Risikoabfederung geeignet sind.
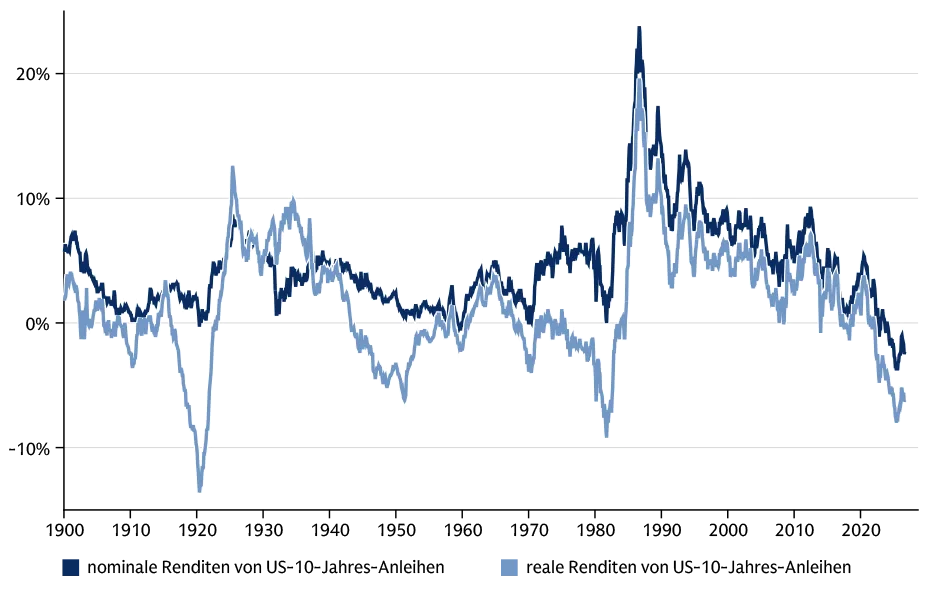
Quelle: Robert Shiller, Haver Analytics, Goldman Sachs Research, Stand: 8. Oktober 2026. Bitte beachten Sie, dass frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die künftige Wertentwicklung sind.
„Aktien können aufgrund des sehr starken Gewinnwachstums vielerorts immer noch höhere Anleiherenditen abfedern“, sagt Mueller-Glissmann. „Dieses starke Gewinnwachstum wirkt gewissermaßen wie ein Puffer gegen höhere Anleiherenditen.“
Ab diesem Monat legen die Unternehmen ihre Ergebnisse für das dritte Quartal vor, und Aktien könnten positiv überraschen. „Der Technologiesektor und das Thema künstliche Intelligenz sorgen nach wie vor für eine sehr starke Gewinndynamik, und wir gehen davon aus, dass sich dies fortsetzen wird“, sagt er.
Wenn Technologieunternehmen neue Produkte und Dienstleistungen auf Basis von KI auf den Markt bringen, schafft dies Potenzial für neue Umsätze und Monetarisierungsmöglichkeiten, so Mueller-Glissmann. Gleichzeitig würde ein Rückgang der Anleiherenditen wahrscheinlich sowohl Aktien als auch Anleiheinvestitionen beflügeln. „Alles in allem sieht die relative Rendite für uns bei Aktien besser aus“, sagt der Experte.
Bis zu einem gewissen Grad hat sich das relative Risiko für Anleihen verbessert, da höhere Renditen u.a. durch die Nutzung von Zinsdifferenzen mehr Carrymöglichkeiten bieten, was dazu beitragen kann, ein Portfolio gegen Kursverluste abzufedern. Dennoch ist das relative Risiko für Anleihen angesichts der Spannungen im Nahen Osten und der Unsicherheit hinsichtlich Inflation und Geldpolitik nach wie vor erhöht. Auch einige Emittenten von Staatsanleihen in Europa geraten unter Druck, da die Renditen französischer und italienischer Staatsanleihen im Vergleich zu denen Deutschlands steigen.
„Dadurch entsteht ein risikoreicheres Profil für Anleihen, wobei ein Teil dieser Volatilität über die Währungen vermittelt wird“, sagt er. Die Volatilität bei europäischen festverzinslichen Wertpapieren und am Devisenmarkt kann für Anleger „doppeltes Pech“ bedeuten. Dies kann auch eine Nachfrage nach relativ sicheren Häfen wie US-Staatsanleihen, deutschen Bundesanleihen und britischen Gilts auslösen, da diese Wertpapiere von den wachsenden Bedenken hinsichtlich einiger europäischer Staatsanleihen profitieren könnten.
Die jüngste Korrelation zwischen Anleihen und Aktien sei festverzinslichen Anlagen nicht zugutegekommen, so Mueller-Glissmann. Er stellt fest, dass die Korrelationen zwischen Aktien und Anleihen positiv waren, wobei beide Anlageklassen in vielen Fällen parallel stiegen oder fielen. Die Volatilität der Energiepreise und die restriktive Geldpolitik der Zentralbanken treiben die Renditen in die Höhe und belasten gleichzeitig die Aktienkurse. Die Aktienrenditen waren an vielen Märkten relativ flach, doch Mueller-Glissmann merkt an, dass die zinssensitiven Segmente des Aktienmarktes – wie kleinere Unternehmen sowie Immobilien- und Infrastrukturunternehmen – von einer Zinsentlastung profitieren könnten, insbesondere wenn die Wachstumsbedenken zunehmen.
„Mittelfristig könnten die Korrelationen zwischen Aktien und Anleihen negativer ausfallen, sofern sich die Inflation weiter normalisiert“, sagt er. „Kurzfristig ist die Lage aufgrund der Spannungen im Nahen Osten, der restriktiven Geldpolitik der Zentralbanken und des Booms bei den Investitionen in künstliche Intelligenz komplexer. Eine übermäßige Straffung der finanziellen Rahmenbedingungen könnte jedoch letztendlich die Wachstumsstimmung belasten, was den Ausverkauf von Anleihen möglicherweise verlangsamen und zu negativeren Korrelationen zwischen Aktien und Anleihen führen könnte.“
Die erwartete Rendite von Anleihen im Vergleich zu Bargeld ist laut Goldman Sachs Research nicht unbedingt attraktiv. Kurz- bis mittelfristige Staatsanleihen bieten wahrscheinlich mehr Wert, da die Zentralbankpolitik diese Zinssätze wahrscheinlich nicht wesentlich in die Höhe treiben wird und diese Wertpapiere fast ebenso hohe Renditen bieten wie längerfristige Anleihen, so Mueller-Glissmann.
Langfristig könnte sich die Situation jedoch deutlich anders darstellen. „Je länger Ihr Anlagehorizont ist, desto mehr sollten Sie über eine normalere Allokation in Anleihen nachdenken“, so Mueller-Glissmann.
Sollten Anleger ein 60/40-Portfolio aufbauen?
Auf längere Sicht könnten die relative Rendite, das relative Risiko, der Korrelationsvorteil und die Rendite von Anleihen im Vergleich zu Bargeld deutlich besser ausfallen als kurzfristig. Goldman Sachs Research nutzt ein langfristiges Szenario-Framework, um die optimale Anleihenallokation für die nächsten fünf bis zehn Jahre auf der Grundlage unterschiedlicher makroökonomischer Entwicklungen bei BIP-Wachstum, Inflation und Unternehmensrentabilität zu prognostizieren.
„Betrachtet man den sehr langen Zeitraum seit dem Zweiten Weltkrieg, lag die optimale Anleiheallokation im Durchschnitt tatsächlich bei 40 Prozent“, sagt Mueller-Glissmann. Dies deckt sich mit einem typischen ausgewogenen 60/40-Portfolio aus 60 Prozent Aktien und 40 Prozent Anleihen.
Abb. 2: Optimale US-Anleihe-Allokationen im Langzeitvergleich
Die optimale Allokation in US-Anleihen ist seit der Coronakrise stark zurückgegangen. Der Chart zeigt das optimale Gewicht von US-10-Jahres-Anleihen anhand eines ausgewogenen Multi-Asset-Portfolios in einer gleitenden Fünf-Jahres-Betrachtung.
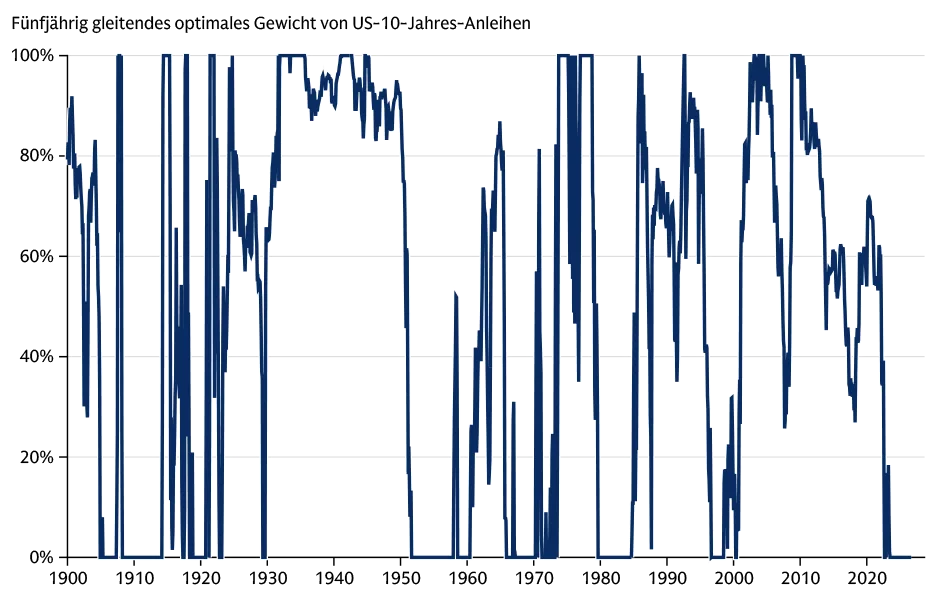
Quelle: Robert Shiller, Haver Analytics, Goldman Sachs Research, Stand: 8. Oktober 2026. Bitte beachten Sie, dass frühere Wertentwicklungen, Simulationen oder Prognosen kein verlässlicher Indikator für die künftige Wertentwicklung sind.
Mueller-Glissmann weist darauf hin, dass die Rendite 10-jähriger US-Staatsanleihen mit 5,3 Prozent über dem Durchschnitt der letzten 250 Jahre von 4,7 Prozent liegt. „Aus dieser Perspektive betrachtet, befinden wir uns in einer nicht schlechten Ausgangslage für langfristige Anlagen in Anleihen“, sagt er: Zwar haben die Sorgen um die Haushaltsaussichten vieler Länder zugenommen und die Inflationsschwankungen sind gestiegen, doch „die Renditen von Anleihen mit längerer Laufzeit spiegeln dieses Risiko bereits ein wenig wider“.
Auch wenn sich die Aussichten für das 60/40-Portfolio für langfristig orientierte Anleger verbessert haben, ist Mueller-Glissmann skeptisch, dass die Bedingungen für das traditionelle ausgewogene Portfolio wieder so günstig sein werden wie vor der Covidpandemie. „Man muss innerhalb der Anlageklassen etwas gezielter vorgehen“, sagt er. Diese Portfolios könnten von Allokationen in alternative Anlagen wie Real Assets, Hedgefonds und Private Equity sowie von Faktor-Investing, also von der Übergewichtung von Aktien nach bestimmten Kriterien, profitieren.
„Unser zentraler Leitsatz für den Aufbau eines Portfolios für das nächste Jahrzehnt lautet: Man braucht ein Engagement in Innovation, Schutz vor Inflation und eine verbesserte Risikominderung“, so Mueller-Glissmann.
Im Aktienbereich spricht dies für eine Bevorzugung von Technologieaktien und Sachwerten, sagt er. Bei Anleihen sprechen angesichts des starken Anstiegs der Realrenditen in diesem Jahr stärkere Argumente für inflationsgebundene Anleihen wie die „Treasury Inflation-Protected Securities“ (TIPS). Faktorinvestitionen, wie beispielsweise Aktien mit geringer Volatilität und ausgewählte Titel mit hoher Dividendenrendite, können zur Risikominderung beitragen, da diese tendenziell negativ mit Technologieaktien korrelieren. Commodity Trading Advisors (CTAs) haben überdies schon traditionell Inflationsschutz und einen gewissen Schutz in Krisenzeiten mit aktiv gemanagten Anlageinstrumenten geboten.
Die in diesem Dokument wiedergegebenen Aussagen zum künftigen Zinsniveau, zur Inflation und zum Wirtschaftswachstum sind Prognosen, die auf Modellannahmen und zum Stichtag verfügbaren Informationen beruhen. Sie sind mit erheblichen Unsicherheiten verbunden; die tatsächliche Entwicklung kann – auch deutlich – von den dargestellten Szenarien abweichen. Prognosen sind kein verlässlicher Indikator für die künftige wirtschaftliche Entwicklung oder die künftige Wertentwicklung von Finanzinstrumenten. Bitte beachten Sie, dass bei Basiswerten in US-Dollar oder anderen Fremdwährungen die Rendite von Wechselkursschwankungen beeinflusst wird, was sich positiv oder negativ auswirken kann.
Sämtliche Zitate stammen aus dem Beitrag „Are Bonds Becoming a Better Investment for Portfolios?“ von Goldman Sachs Research.
Quelle: Der Beitrag basiert auf einem Text, der am 8. Oktober 2026 unter dem Titel „Are Bonds Becoming a Better Investment for Portfolios?“ auf www.goldmansachs.com im Bereich Insights/Articles veröffentlicht wurde. Bitte beachten Sie, dass die darin getroffenen Aussagen keine Anlageempfehlungen darstellen.

